Dans la mesure où tous les assureurs proposent des garanties similaires, il est intéressant de poursuivre l’analyse en se penchant cette fois-ci sur l’indemnité en cas de
sinistre. La survenance du sinistre étant aléatoire, le montant des dommages qui en découle le sera également. Ainsi, s’il est donc impossible de déterminer à l’avance le coût des
réparations, il est en revanche fortement conseillé d’avoir à l’esprit les montants qui resteront quoi qu’il en soit à la charge de l’Assuré. Tout est déterminé contractuellement
de sorte qu’aucun autre montant ne pourra vous être opposé au moment de percevoir l’indemnité d’assurance :
- la franchise : il s’agit de la somme restant à la charge de l'assuré dans le cas où survient un sinistre. Elle peut s’exprimer selon un pourcentage ou selon un montant
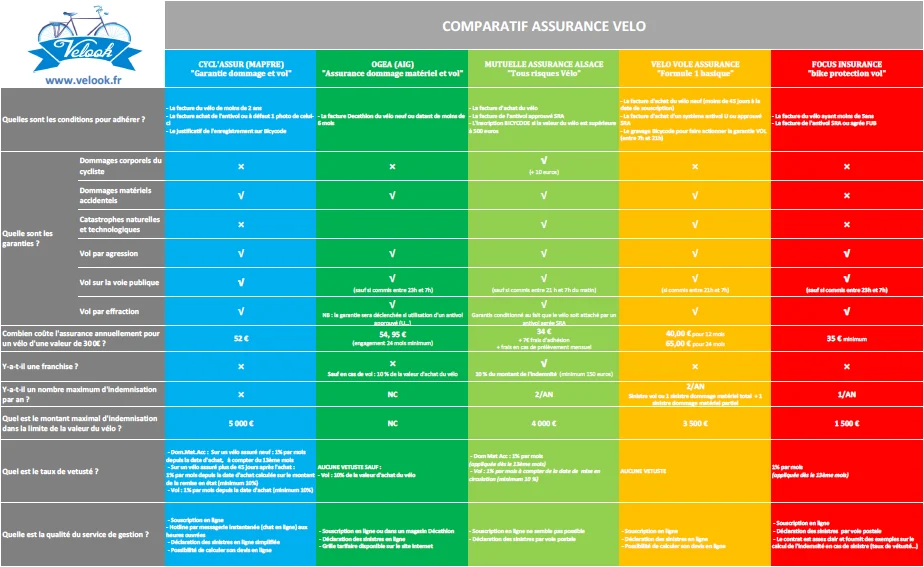
fixé contractuellement. Sur cet aspect, les offres sont assez homogènes puisque la plupart des contrats ne fixe aucune franchise. Cela dit, lorsqu’elles existent, elles ne sont pas négligeables,
on a par exemple noté une franchise fixée à 10 % de l’indemnité avec un minimum de 150 euros dans le contrat proposé par Mutuelle d’ Alsace Lorraine.
- les limites : ayez à l’esprit que les contrats d’assurance ne pourront pas être actionnés de manière illimitée, 1 à 2 sinistres par an pourront être
réglés. Et parce que l’indemnité d’assurance ne doit pas être source d’enrichissement, le montant de l’indemnité est plafonné à la valeur du vélo dont le maximum peut varier
entre 1.500 euros et 4.000 euros selon les contrats.
- les taux de vétusté : dans le calcul de l’indemnité, les assureurs appliquent unanimement un taux de vétusté soit à compter du 13ème mois ou bien à compter
directement de la date de mise en circulation.